Кейс: Построение стратегии развития бизнеса и предупреждения кризисных событий
Внешняя среда меняется постоянно, как следствие руководство компании или: 1) успевает за изменениями внешней среды или 2) отстает. Бухгалтерская отчетность показывает начисленную прибыль или убыток, Профит Навигатор показывает прибыль которую компания потеряла за счет отсутствия инструментов оптимизации и предупреждения будущих изменений и потерь!
возможности на платформе Бизнес-Навигатор:
- выявить причины изменения маржинальной прибыли за период
- конструктор разработки стратегии продаж
- создание планов продаж в ассортименте, применение факторный и оптимизационных методик
Шаг 01. Оцени позицию бизнеса и текущий тренд
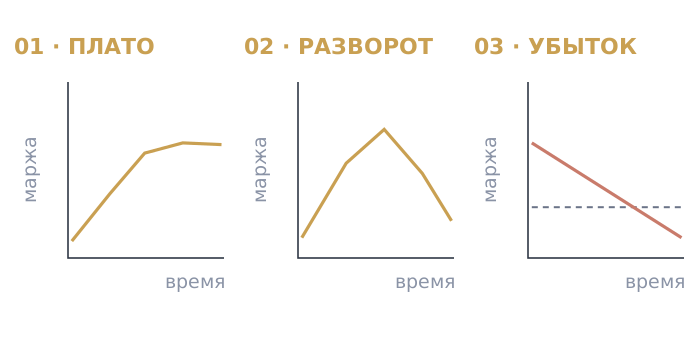
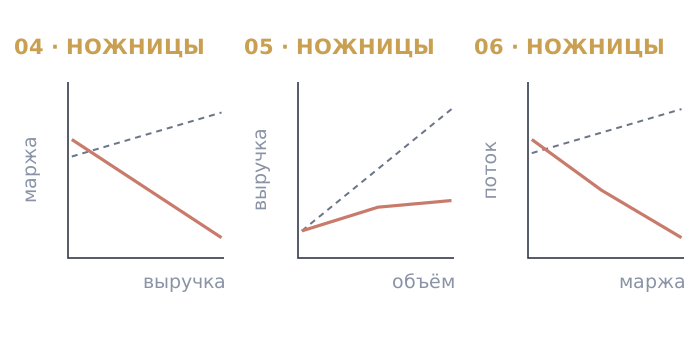
Первые три кривые — динамика одного показателя во времени: по горизонтали время, по вертикали маржинальная прибыль. Следующие три — «ножницы», и здесь горизонталь другая: не время, а первая величина. Смысл именно в этом — рост первой величины должен тянуть за собой рост второй, а на практике зависимость оказывается обратной. Пунктиром показано, чего руководитель ожидает; сплошной линией — что получается.
Рост закончился без видимой причины. Объём держится, прибыль стоит на месте.
Пик пройден. Вопрос в том, разворот это или сезонная просадка.
Показатель ушёл ниже границы. Требуется не улучшение, а решение.
Выручка растёт, объём растёт, прибыль по отчёту растёт — и всё же маржа ведёт себя иначе. Три картины ниже показывают, как рост съедает прибыль.
Рост выручки должен тянуть маржу вверх, а тянет вниз — зависимость обратная. Причина в структуре продаж и скидках, а не в объёме.
Объём растёт, выручка почти не откликается: цена реализации размывается скидками и структурой каналов.
Прибыль по отчёту растёт, а денег меньше: расхождение оседает в запасах и дебиторской задолженности.
В резерве, не показаны: 07 · неуправляемость · 08 · концентрация
Найдите свою кривую и запомните её номер: дальше на странице разбирается, что за ней стоит и какими средствами положение меняется.
Шаг 02. Разберись со стадиями входа в кризисные состояния бизнеса (Стратегическая пассивность)
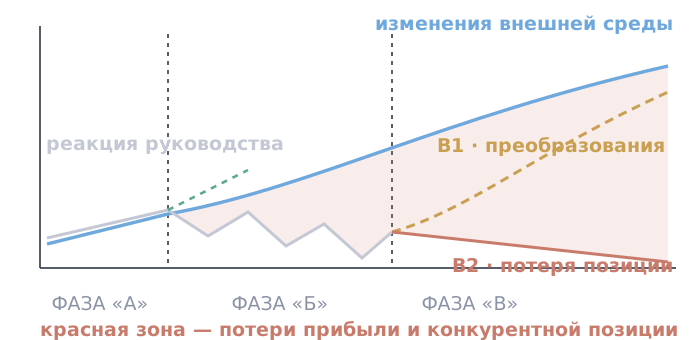
Логика схемы следующая: синия линия это изменения в внешней среде, белая линия это реогирование руководства на изменения в внешней среде; если белая линия ниже синей бизнес несет скрытые и явные потери (красная область).
Фаза «А» — постепенные перемены, реакция компании совпадает с внешней средой.
Фаза «Б» — период неопределённости у руководства, осознание явных и не явных потерь;
Фаза "В1" - руководство приняло решение о радикальных преобразованиях и выход из кризиса;
Фаза "В2" - стратегическая пассивность и не умение руководством выстраивать управление маржинальной прибылью, влечет крах бизнес направления, бизнеса в целом.
Шаг 03. Анализ, из чего складывается стратегическая пассивность
Пассивность редко бывает решением. Обычно это сумма отдельных, по-своему разумных ограничений, каждое из которых поодиночке не выглядит проблемой.
- 01Решение принимается по итогам закрытого периода, когда повлиять на него уже нельзя
- 02Причина изменения прибыли не разложена — обсуждается результат, а не факторы
- 03Себестоимость известна котлом, а не в разрезе позиций
- 04Рост выручки принимается за рост эффективности
- 05Скидки и условия каналов не оцифрованы в марже
- 06Прогноз строится экспертно, без коридора и без проверки на прошлых периодах
- 07План продаж и возможности производства согласуются вручную
- 08Методика расчёта живёт в таблицах конкретного сотрудника
- 09Показатели подразделений противоречат друг другу и не сводятся к прибыли
- 10Изменение внешней среды фиксируется как факт, но не переводится в действие
Шаг 04. Стратегическая и тактическая проактивность
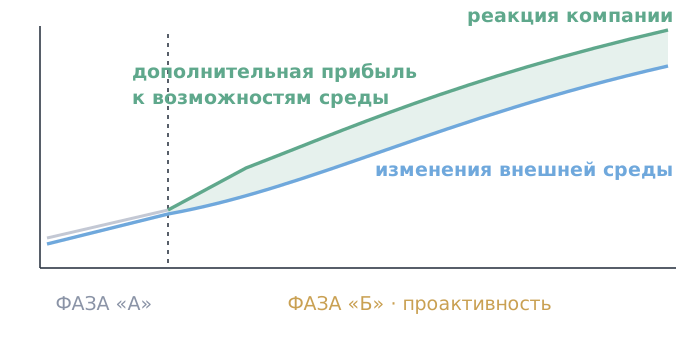
Та же фаза «А» и та же линия внешней среды. Отличие: в точке излома реакция руководства опережает изменения внешней среды, используя передовые методы управления продуктовым портфелем, маркетингом, прогнозированием. Область между зелёной и синей линиями — дополнительная прибыль, полученная за счёт эффективной стратегии продаж, производства, маркетинга.
Шаг 05. Операционный и стоимостной подходы к управлению
Операционный подход
Исполнить обязательства перед клиентом в установленные сроки, качестве, ассортименте.
ПоказателиПоказатели успеха и фокус на: доходность заказа, продукта; сроках, транспортной логистике, объем отгрузки в натуральном выражении.
ОтветственныеКоммерческий и производственный блок: продажи, снабжение, производство, планово-экономический отдел. Горизонт решения — от смены до квартала.
Риск: рост объёма продаж в натуральном выражении выглядит как успех, при этом снижается маржинальная прибыль. Высокая рентабельность заказа или продукта, без измерения снижения маржинальной прибыли в периоде.
Стоимостной подход
Фокус на получение маржинальной прибыли в периоде и структуре продуктового портфеля в ассортименте, каналам сбыта, сегментам потребления. Показатель успеха - доходность в периоде против объема рисков. Объем продаж в натуральном выражении, это средство, не является целью.
ПоказателиОбъем маржинальной прибыли и рентабельность в периоде. Контроль структуры продуктового портфеля. Оценка результативности от расчетных максимумов с учетом рынка и возможностей бизнеса.
ОтветственныеГенеральный директор, финансовый директор или директор по экономике и развитию, коммерческий директор. Горизонт решения — от квартала до года: во что вкладывать ресурс и от чего отказаться.
Условие: требует разложение изменений на факторы влияния, потери и ограничения (выполняет платформа Profit Navigator).
Стоимостной подход, стратегическая про активность, управление прибыльности продуктового портфеля обязательны в условиях изменяющейся внешней среды, условий - инструмент платформа Profit Navigator. Доминирование операционного подхода эффективно в условиях стабильной внешней среды, стабильных условий ценообразования, отсутствия конкурентов, стабильного потребления из месяца в месяц. В настоящих условиях, лучшая стратегия это балансирование стоимостного и операционных подходов, выделение аналитиков для конструирования стратегии продаж, управления продуктовым портфелем.
Шаг 06. Средства и инструменты обеспечивающие стратегическую и тактическую проактивность в направлении развития бизнеса
Единый источник
Факт, план и справочники в одном месте — иначе спор идёт о данных, а не о решении
Разложение без остатка
Сумма факторов равна фактическому отклонению, нераспределённого остатка нет
Проверяемый прогноз
Коридор и точность по горизонтам, подтверждённые на отложенных периодах
Сценарий с риском
Прирост показывается вместе с риском, а не отдельно от него
Первая модель на данных компании строится в течение 24 часов после получения корректной выгрузки — до заключения договора и без интеграции с учётной системой.
Шаг 07. Выводы и руководство к действию
Стартовое финансовое состояние и динамика прибыли
С чего компания начинает: какова маржинальная прибыль "вчера", сегодня и куда она движется. Шесть типовых кривых показывают, в какой точке компания находится — плато, разворот, убыток или расхождение между денежным потоком, выручкой и маржой. Формулируем задачу.
ПодробнееСтратегическая пассивность
Руководство не успевает реагировать на совокупные изменения внешней среды: цены, законы, конкуренты, потребители, прочее. Реакция на изменение среды отстаёт, что влечет вначале скрытые, в последствии явные коммерческие и финансовые потери. При этом объем потерянной прибыли в финансовом учете не отражены.
ПодробнееОперационный и стоимостной подход к управлению
Указанные подходы имеют разные показатели результативности и эффективности. Операционная дисциплина без стоимостной рамки даёт исполнение без направления; стоимостной взгляд без операционной дисциплины остаётся намерением. Задача выявить "перекос" в подходах и методах управления маржинальной прибылью.
ПодробнееТри предпосылки связаны последовательно. Операционный взгляд делает пассивность незаметной: пока держится объём, отсутствие реакции не выглядит проблемой. Пассивность растягивает интервал между изменением среды и ответом на него. Накопленный разрыв проявляется в динамике прибыли — той самой кривой, с которой начинается разбор. Поэтому по отдельности они не разбираются: меняется либо связка целиком, либо ничего.